
agroplus.co.id – Di tengah kondisi Indeks Harga Saham Gabungan (IHSG) yang sedang mengalami tekanan hebat, para investor justru menemukan secercah harapan melalui sektor pertambangan. Salah satu emiten yang kini menjadi pusat perhatian adalah PT Aneka Tambang Tbk (ANTM) atau Antam. Perusahaan tambang dan logam ini diprediksi akan membagikan dividen yang sangat menggiurkan bagi para pemegang sahamnya.
Sejumlah perusahaan sekuritas ternama memproyeksikan bahwa imbal hasil atau dividend yield dari saham ANTM bisa menembus angka di atas 10 persen. Hal ini didorong oleh kondisi keuangan perusahaan yang sangat sehat serta posisi kas yang melimpah, yang memungkinkan perusahaan memberikan keuntungan lebih kepada investor.
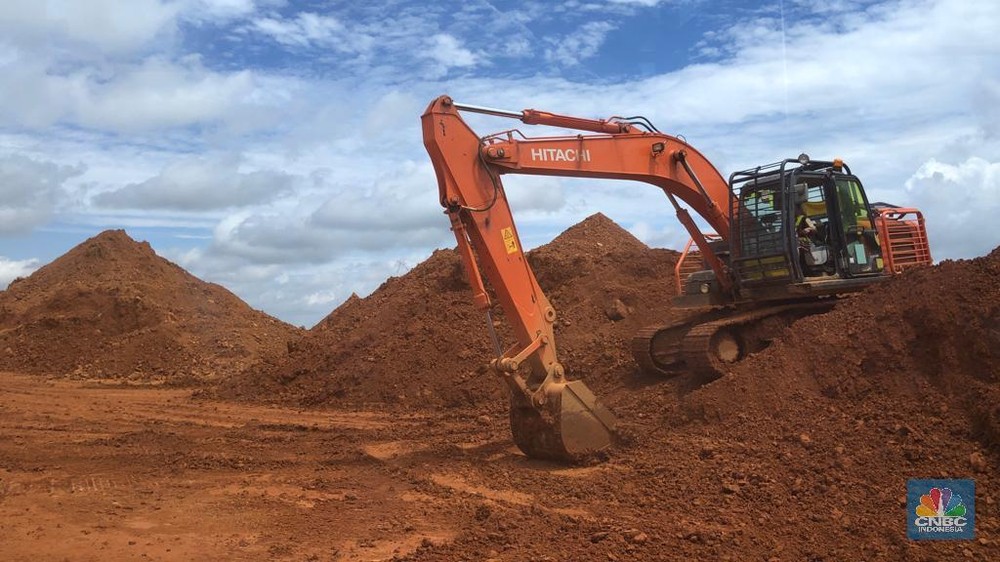
JP Morgan, raksasa perbankan investasi asal Amerika Serikat, bahkan telah memasukkan ANTM ke dalam daftar saham pilihan mereka. Di tengah gejolak pasar akibat dinamika indeks MSCI, JP Morgan melihat valuasi Antam saat ini tergolong sangat murah. Berdasarkan proyeksi tahun 2027, saham ini diperdagangkan dengan Price to Earnings Ratio (PER) hanya sebesar 4 kali, dengan potensi imbal hasil dividen mencapai 14 persen.
Menariknya, JP Morgan juga menyoroti bahwa pendapatan dan laba bersih Antam memiliki keterkaitan kuat dengan dolar AS. Kondisi ini menjadikan saham ANTM sebagai instrumen lindung nilai (hedging) yang efektif terhadap potensi pelemahan nilai tukar rupiah. Dengan analisis tersebut, JP Morgan memberikan rekomendasi overweight dengan target harga mencapai Rp4.700 per lembar saham.
Senada dengan hal tersebut, Indo Premier Sekuritas melihat adanya peluang emas di sektor komoditas. Meskipun kondisi makro ekonomi Indonesia sedang tidak menentu, sektor komoditas diprediksi akan menjadi motor penggerak utama atau outperformer di tengah lesunya IHSG. Hal ini dikarenakan emiten komoditas merupakan penghasil mata uang dolar AS yang tangguh saat rupiah melemah.
Indo Premier mencatat bahwa harga saham ANTM saat ini termasuk yang paling tertekan di pasar, namun justru kondisi inilah yang menciptakan momentum beli yang ideal. Mereka memprediksi yield dividen ANTM bisa menyentuh angka 12,3 persen pada tahun 2027 dan meningkat menjadi 12,7 persen pada tahun berikutnya.
Kinerja fundamental Antam sendiri memang sedang berada di jalur yang sangat positif. Hingga September 2026, perusahaan berhasil membukukan pertumbuhan laba bersih yang fantastis sebesar 46 persen menjadi Rp9,66 triliun. Pendapatan perusahaan juga melonjak 23 persen menjadi Rp88,48 triliun. Kekuatan finansial ini terlihat dari total aset yang mencapai Rp59,74 triliun serta posisi kas yang tumbuh 14 persen.
Sucor Sekuritas menambahkan bahwa dengan proyeksi arus kas bebas (free cash flow) yang mencapai Rp9-10 triliun per tahun, Antam memiliki ruang yang sangat luas untuk melakukan ekspansi sekaligus memberikan pengembalian modal yang besar kepada pemegang saham. Dengan asumsi rasio pembayaran dividen sebesar 65 persen, potensi imbal hasil tetap berada di angka 10 persen, dengan target harga yang sangat optimis di level Rp5.500.
