
agroplus.co.id – Tren penggunaan kendaraan listrik atau electric vehicle (EV) di Indonesia tengah mengalami lonjakan yang signifikan. Namun, di balik kecanggihan teknologi dan ramah lingkungannya, para pemilik mobil listrik perlu memberikan perhatian ekstra terhadap risiko asuransi yang menyertainya. Berbeda dengan mobil konvensional berbahan bakar bensin (ICE), mobil listrik memiliki karakteristik risiko yang unik dan potensi biaya perbaikan yang jauh lebih tinggi.
President Director & CEO Oona Insurance Indonesia (ABDA), Vincent C. Soegianto, mengungkapkan bahwa meskipun secara statistik persentase kecelakaan mobil listrik tidak jauh berbeda dengan mobil bensin, dampak finansial dari kerusakan tersebut sangat kontras. Menurutnya, sekitar 90 persen klaim kecelakaan pada umumnya melibatkan kerusakan pada bagian bumper depan maupun belakang. Karena kompartemen utama mobil listrik terletak di bagian tengah, risiko kerusakan komponen vital akibat benturan ringan sebenarnya lebih rendah dibandingkan mobil konvensional.
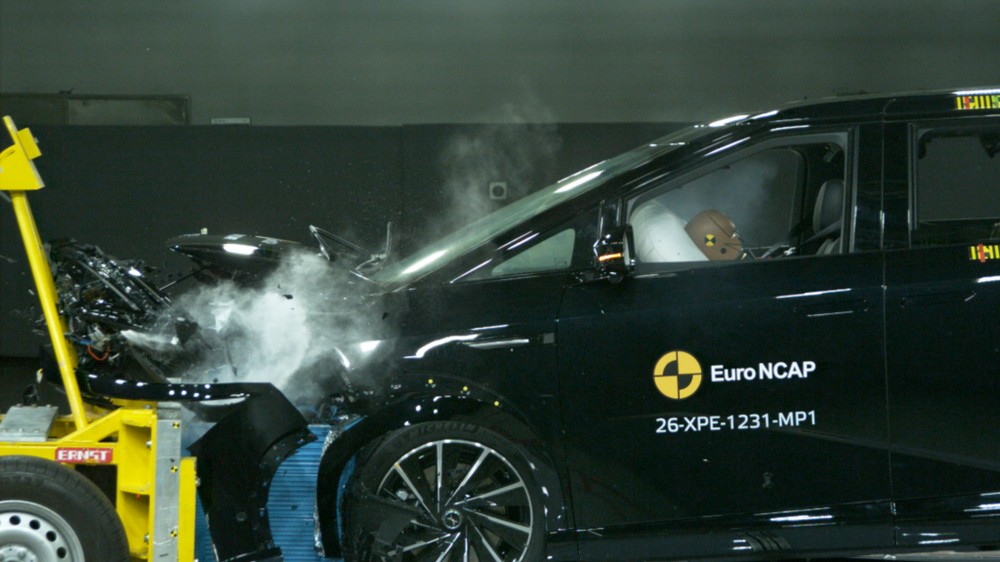
Namun, masalah besar muncul ketika kerusakan terjadi pada kompartemen utama. Vincent menjelaskan bahwa harga suku cadang mobil listrik cenderung lebih mahal dengan ketersediaan yang masih terbatas di pasar. Hal ini membuat biaya perbaikan menjadi membengkak. "Walaupun persentase kecelakaannya sama, tapi kalau terjadi benturan, biaya perbaikan EV jauh lebih mahal," ujar Vincent dalam sebuah konferensi pers di Jakarta.
Salah satu risiko paling fatal yang sering memicu klaim asuransi dalam jumlah besar adalah kerusakan pada baterai. Kerusakan baterai sering kali menyebabkan kendaraan masuk dalam kategori total loss atau kerugian total, yakni kondisi di mana biaya perbaikan telah mencapai 75 persen dari harga kendaraan.
Vincent memaparkan tiga skenario nyata yang menyebabkan kerusakan baterai hingga harus diganti secara keseluruhan. Pertama, kasus mobil listrik yang terendam banjir selama dua minggu di area basement rumah. Meski baterai EV dirancang tahan air (waterproof) untuk durasi tertentu, rendaman yang terlalu lama tetap akan merusak sistem kelistrikan baterai.
Kedua, kecelakaan di jalan tol akibat benda asing. Sebuah besi panjang yang jatuh dan mengenai kendaraan saat melaju kencang dapat menembus pelindung baterai, yang berujung pada kerusakan permanen. Ketiga, kerusakan akibat faktor infrastruktur jalan. Seorang pemilik mobil di Jakarta Barat mengalami kerusakan baterai karena pelindung bawah mobil robek akibat terlalu sering melewati polisi tidur. Robeknya pelindung ini membuat air masuk ke komponen baterai saat kendaraan menerjang genangan banjir.
Karakteristik baterai yang tidak bisa diperbaiki per bagian, melainkan harus diganti satu unit utuh, menjadi alasan utama tingginya biaya klaim. Oleh karena itu, Vincent menyarankan agar premi asuransi untuk mobil listrik disesuaikan agar lebih tinggi dibandingkan mobil konvensional. Saat ini, tarif premi asuransi di Indonesia masih diatur oleh Otoritas Jasa Keuangan (OJK) dan cenderung menyamakan tarif antara mobil listrik dan mobil bensin. Penyesuaian ini dinilai penting untuk menjaga keseimbangan risiko bagi perusahaan asuransi.
