
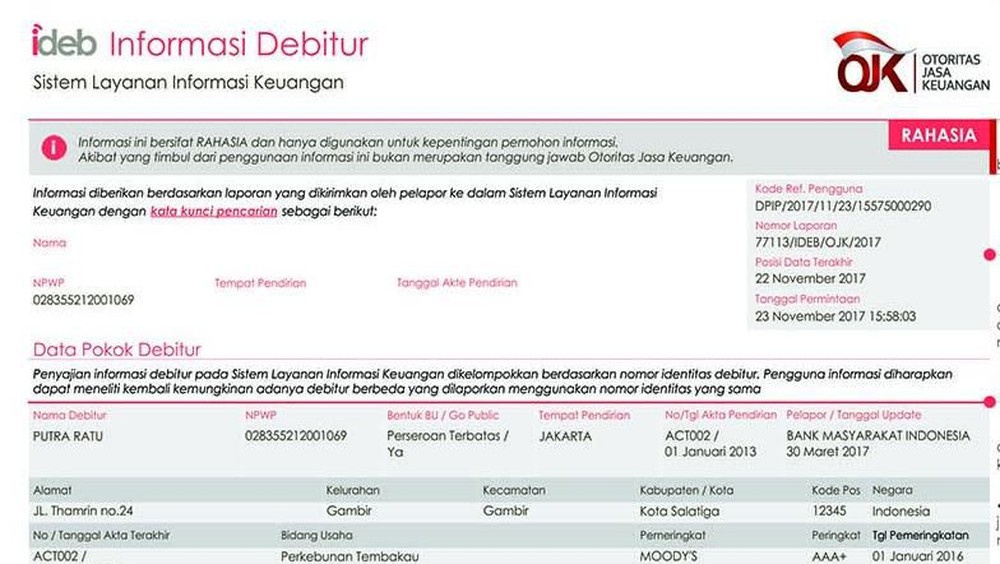
agroplus.co.id – Riwayat keuangan seseorang kini menjadi penentu utama dalam menentukan masa depan finansial mereka. Melalui Sistem Layanan Informasi Keuangan (SLIK) yang dikelola oleh Otoritas Jasa Keuangan (OJK), atau yang dulu populer dengan istilah BI Checking, setiap jejak pinjaman seseorang tercatat dengan sangat detail. Sayangnya, catatan yang buruk sering kali menjadi penghalang besar saat seseorang ingin mengajukan fasilitas keuangan penting.
Skor kredit yang rendah bukan sekadar angka di atas kertas. Buruknya nilai dalam SLIK dapat membuat seseorang ditolak saat mengajukan Kredit Pemilikan Rumah (KPR), kredit kendaraan, hingga modal usaha. Bahkan, fenomena ini telah merambah ke dunia kerja, di mana beberapa perusahaan mulai mempertimbangkan riwayat kredit calon karyawannya sebagai bagian dari penilaian profesionalisme dan stabilitas finansial.
Dampak dari pinjaman online (pinjol) juga semakin terasa nyata. Berdasarkan regulasi terbaru, penyedia layanan P2P Lending kini wajib melaporkan data peminjam ke dalam sistem SLIK OJK. Hal ini berarti, keterlambatan pembayaran pada aplikasi pinjaman digital akan langsung merusak skor kredit seseorang secara sistemik, yang pada akhirnya mempersulit akses ke perbankan konvensional.
Secara umum, skor dalam SLIK OJK terbagi menjadi lima tingkatan. Skor 1 menunjukkan nasabah dengan riwayat pembayaran paling sehat dan disiplin. Sebaliknya, skor 5 menandakan adanya masalah kredit macet yang serius. Jika Anda berada di posisi skor 3, 4, atau 5, peluang untuk mendapatkan persetujuan kredit dari bank akan sangat kecil. Oleh karena itu, langkah "pembersihan nama" menjadi sangat krusial.
Lantas, bagaimana langkah konkret untuk memperbaiki skor tersebut? Jika catatan buruk muncul karena adanya tunggakan yang memang belum dibayar, maka satu-satunya jalan keluar adalah dengan melunasi seluruh kewajiban tersebut. Setelah pembayaran dilakukan, data di sistem SLIK biasanya akan diperbarui secara otomatis dalam waktu maksimal 30 hari.
Namun, jika Anda merasa ada kesalahan data—misalnya Anda sudah membayar tetapi statusnya masih menunggak—jangan tinggal diam. Segera hubungi lembaga keuangan terkait untuk melakukan klarifikasi dan melaporkan ketidaksesuaian tersebut. Sebagai langkah antisipasi, sangat disarankan untuk meminta Surat Keterangan Lunas (SKL) dari pihak bank atau penyedia pinjaman sebagai bukti fisik yang kuat saat Anda ingin mengajukan kredit baru di tempat lain.
Agar tidak terjebak dalam masalah yang sama, masyarakat dihimbau untuk melakukan pengecekan skor kredit secara mandiri melalui laman resmi idebku.ojk.go.id. Dengan mengetahui kondisi kesehatan finansial sejak dini, Anda dapat lebih bijak dalam mengelola utang dan menjaga reputasi keuangan tetap bersih.
